
Bayangkan rutinitas pagi Anda. Saat Anda menyalakan keran dan membasuh muka, air jernih yang mengalir kemungkinan besar telah melewati proses koagulasi menggunakan Poly Aluminium Chloride (PAC) atau aluminium sulfat.
Ketika Anda menuangkan sabun mandi dan sampo berbusa lembut, formulasi surfaktan dan surfaktan berbasis asam amino di dalamnya diracik secara presisi di laboratorium kimia.
Lalu, saat Anda menyeruput secangkir kopi susu hangat di kafe favorit, tekstur creamy dan foaming yang memanjakan lidah tercipta dari krimer nabati hasil fraksinasi pangan modern.
Bahkan, ketika Anda membuka bungkus biskuit renyah atau mengendarai mobil di jalan raya, aditif kemasan pangan, stabilisator PVC, hingga kompon karet ban yang menopang perjalanan Anda, semuanya melibatkan senyawa-senyawa kimia khusus.
Di balik semua produk tersebut, ada satu nama korporasi Indonesia yang jarang tampil di baliho megah perkotaan, namun denyut operasinya mengalir deras di urat nadi ribuan industri manufaktur: PT Lautan Luas Tbk (LTLS).
Selama lebih dari tujuh dekade, Lautan Luas membuktikan sebuah tesis bisnis klasik: perusahaan yang paling tangguh sering kali bukanlah yang memproduksi barang konsumsi akhir (B2C), melainkan penyedia bahan baku dan solusi terintegrasi (B2B) yang tanpanya industri modern akan berhenti berputar.
Bagaimanakah sebuah toko kecil importir bahan kimia batik di Jakarta Barat pada tahun 1951 bertransformasi menjadi konglomerasi kimia regional dengan 14 fasilitas manufaktur, melayani lebih dari 2.000 pelanggan korporasi, membagikan dividen tanpa putus, dan kini membukukan pendapatan tahunan mendekati Rp9 triliun?
Dari Toko Kecil Pintu Pasar Menuju Pelopor Manufaktur Kimia Nasional
1. Akar Sejarah NV Lim Teck Lee (1951–1965)
Perjalanan Lautan Luas bermula pada 13 Juli 1951 di tengah atmosfer Indonesia pasca-kemerdekaan. Didirikan oleh mendiang Adyansyah Masrin dan Joan Fudiana, perseroan awalnya berbentuk persekutuan dagang bernama NV Lim Teck Lee (Indonesia) Coy. Ltd.
Pada dekade 1950-an, industri tekstil batik tradisional di Jawa dan industri makanan rakyat sedang bertumbuh pesat. Kebutuhan akan zat pewarna, soda abu, serta bahan kimia dasar lainnya melonjak, namun jalur suplai internasional sangat terbatas. Lim Teck Lee hadir menjembatani kesenjangan tersebut: mengimpor bahan kimia berkualitas dari mancanegara dan mendistribusikannya secara tekun ke perajin batik, industri makanan, dan pabrik lokal.
Seiring menguatnya skala usaha dan orientasi nasional, pada 20 April 1965, perseroan mengukuhkan identitas barunya menjadi PT Lautan Luas—sebuah nama yang mencerminkan visi bentang usaha yang luas, dalam, dan mengarungi pasar tanpa batas.
       1951                        1969                         1997                      2025-2026
┌──────────────────┐        ┌──────────────────┐        ┌──────────────────┐        ┌──────────────────┐
│ NV Lim Teck Lee  │  ───►  │ Pelopor Pabrik   │  ───►  │ Go Public di BEI │  ───►  │ Total Solusi     │
│ Toko Kimia Batik │        │ Asam Sulfat      │        │ & Ekspansi Asia  │        │ Air, Pangan &    │
│ & Pangan Lokal   │        │ Swasta Nasional  │        │ (Kode: LTLS)     │        │ Kimia Hijau      │
└──────────────────┘        └──────────────────┘        └──────────────────┘        └──────────────────┘
2. Terobosan 1969: Menembus Batas Distributor Menjadi Manufaktur
Bagi keluarga Masrin, menjadi pedagang perantara (trader/distributor) belaka menyimpan kerentanan rantai pasok. Maka, pada 9 Agustus 1969, melalui anak usahanya, PT Indonesian Acids Industry, perseroan mengambil langkah berani: mendirikan pabrik asam sulfat swasta pertama di Indonesia di kawasan Pulogadung, Jakarta Timur.
Asam sulfat adalah “darah” bagi industri berat—mulai dari pupuk, pengolahan logam, hingga detergen. Langkah ini menandai metamorfosis Lautan Luas dari sekadar perusahaan dagang menjadi produsen kimia strategis nasional.
Dekade 1970-an hingga 1980-an diwarnai oleh pendirian pabrik-pabrik baru:
- PT Dunia Kimia Jaya (DKJ) pada 1977 (spesialisasi specialty chemicals kertas, tekstil, karet, dan plastik).
- PT Dunia Kimia Utama (DKU) pada 1978 di Palembang (asam sulfat dan pengolahan air untuk Sumatera).
- PT Liku Telaga (LIKU) pada 1979 di Gresik (senyawa silikat, aluminium sulfat, dan asam sulfat untuk kawasan Jawa Timur).
3. Melantai di Bursa Efek (1997) dan Ekspansi Regional
Pada 21 Juli 1997, di ambang guncangan Krisis Moneter Asia, perseroan resmi melantai di Bursa Efek Indonesia (dahulu Bursa Efek Jakarta dan Surabaya) dengan kode saham $LTLS$, mencatatkan modal disetor sebanyak 1,56 miliar saham.
Ketahanan modal pasca-IPO memungkinkan Lautan Luas tidak hanya bertahan dari badai krisis 1998, tetapi justru berekspansi ke mancanegara:
- Mendirikan Lautan Luas Singapore Pte. Ltd. pada 1999 sebagai hub rantai pasok dan pembiayaan regional.
- Membangun fasilitas manufaktur di Tiongkok (Lautan Hongze dan Jiangsu Diamond).
- Membuka kantor operasi distribusi di Bangkok (Thailand), Ho Chi Minh & Hanoi (Vietnam), serta Shanghai (Tiongkok).
Anatomi Mesin Bisnis Tiga Kaki
Kekuatan utama Lautan Luas terletak pada model bisnisnya yang berbentuk tripartit sinergis: Distribusi, Manufaktur, dan Pendukung/Jasa. Ketiga pilar ini saling mengisi dan memitigasi risiko volatilitas pasar komoditas.
                            PORTAL OPERASIONAL LTLS GROUP
                                          │
         ┌────────────────────────────────┼────────────────────────────────┐
         ▼                                ▼                                ▼
    DISTRIBUSI                       MANUFAKTUR                    PENDUKUNG & JASA
  (Porsi Rev: 51,3%)               (Porsi Rev: 42,0%)              (Porsi Rev: 6,7%)
• >100 Prinsipal Global          • 14 Fasilitas Produksi         • Logistik Rantai Pasok
• >1.000 Varian Produk           • Kapasitas ~1 Juta MT            (LINC Group - 500 Truk)
• Jaringan 4 Cabang +            • Pilar F&B: Krimer Nabati      • IT Services (SPS Solusindo)
  5 Perwakilan + Gudang            (LNK Mojokerto)               • Water EPC & Treatment
  Berikat (PLB)                  • Pilar Air: PAC & Tawas          (Lautan Organo Water/LOW)
• Formulasi & Lab Terpadu          (LAI, Liku Telaga)            • Pergudangan >280.000 m²
                                 • Specialty Chem (DKJ)            & Tangki 77.500 KL
1. Pilar Distribusi (51,3% Pendapatan Konsolidasi)
Sebagai distributor, Lautan Luas menjadi gerbang utama bagi raksasa-raksasa kimia dunia untuk masuk ke pasar Indonesia dan Asia Pasifik. Keunggulan komparatifnya bukan hanya pada armada logistik, melainkan pada kemampuan formulasi laboratorium (value selling).
Perseroan tidak sekadar menjual cairan atau serbuk dalam drum drum; tim teknis LTLS masuk ke pabrik pelanggan untuk memberikan formula racikan khusus (customized solutions) bagi industri pakan ternak, makanan-minuman, kosmetik (personal care), hingga farmasi. Memiliki status Authorized Economic Operator (AEO) dan Pusat Logistik Berikat (PLB) membuat arus customs clearance barang impor mereka menjadi salah satu yang tercepat di Indonesia.
2. Pilar Manufaktur (42,0% Pendapatan Konsolidasi)
Dengan kapasitas produksi terpasang mencapai 1 juta metrik ton (MT) per tahun, lini manufaktur LTLS ditopang oleh 12 pabrik di Indonesia dan 2 pabrik di Tiongkok:
- Food Ingredients (PT Lautan Natural Krimerindo / LNK): Pabrik canggih di Mojokerto, Jawa Timur, memproduksi krimer nabati (non-dairy creamer), foaming creamer, dan bahan baku olahan susu dengan merek seperti FiberCreme. Pabrik ini mengantongi sertifikasi internasional FDA AS, Kosher, FSSC 22000, serta mengekspor produk ke berbagai belahan dunia.
- Solusi Pengolahan Air (Water Treatment): Dilakukan melalui PT Lautan Air Indonesia (LAI) di Tangerang dan Gresik serta PT Liku Telaga, memproduksi Poly Aluminium Chloride (PAC) dan aluminium hidroksida untuk menjernihkan air minum PDAM/industri serta limbah pabrik.
- Bahan Kimia Khusus (PT Dunia Kimia Jaya): Memproduksi white oil, petroleum jelly (Vaslina), PVC stabilizer, dan bahan pembantu proses tekstil/kertas.
3. Pilar Pendukung & Jasa (6,7% Pendapatan Konsolidasi)
Inilah penopang efisiensi internal sekaligus pencetak pendapatan eksternal berulang (recurring fee):
- LINC Group (PT Cipta Mapan Logistik, PT Bahana Prestasi): Mengoperasikan lebih dari 500 armada truk, fasilitas tangki penyimpanan cairan berkapasitas 77.500 kiloliter, serta area pergudangan modern (termasuk green warehouse) seluas lebih dari 280.000 m2 yang melayani industri FMCG nasional.
- PT Strategic Partner Solution (SPS): Lini konsultan TI dan integrasi sistem SAP untuk digitalisasi operasional.
- PT Lautan Organo Water (LOW): Pada 11 April 2025, LTLS melalui LAI menambah kepemilikan saham sebesar 21% di LOW (senilai Rp16,23 miliar), menaikkan kepemilikan grup menjadi 70%. Kemitraan strategis dengan Organo Corporation Jepang ini mengubah wajah perseroan dari sekadar penjual bahan kimia pengolahan air menjadi kontraktor Engineering, Procurement, Construction (EPC) sistem air bersih (WTP) dan air limbah (WWTP) skala besar.
Mengarungi Siklus Keuangan (FY2022–FY2025 hingga Infleksi H1 2026)
Industri kimia adalah industri yang sangat lekat dengan siklus harga komoditas global, pergerakan inflasi, dan fluktuasi nilai tukar mata uang asing. Bagaimana Lautan Luas menavigasi arus pasang-surut ini?
1. Rekam Jejak Kinerja Keuangan (2022–2025)
| Indikator Keuangan (Rp Miliar) | FY 2022 | FY 2023 | FY 2024 | FY 2025 |
| Pendapatan Bersih | 7.879 | 7.317 | 7.722 | 8.799 |
| Beban Pokok Penjualan | (6.372) | (6.129) | (6.364) | (7.418) |
| Laba Kotor | 1.508 | 1.188 | 1.358 | 1.382 |
| Margin Laba Kotor (%) | 19,1% | 16,2% | 17,6% | 15,7% |
| Beban Usaha | (926) | (838) | (998) | (995) |
| Laba Usaha (EBIT) | 588 | 350 | 429 | 413 |
| Beban Keuangan (Bunga) | (139) | (96) | (94) | (132) |
| Laba Bersih Entitas Induk | 321 | 161 | 220 | 149 |
| Margin Laba Bersih Induk (%) | 4,1% | 2,2% | 2,9% | 1,7% |
| Laba Bersih per Saham (EPS – Rp) | 206 | 104 | 146 | 99 |
| Total Aset | 6.094 | 5.629 | 6.060 | 6.682 |
| Total Liabilitas | 3.107 | 2.655 | 2.930 | 3.376 |
| Total Ekuitas | 2.987 | 2.973 | 3.131 | 3.306 |
2. Membaca Dinamika: Mengapa Margin 2025 Tertekan di Tengah Rekor Penjualan?
Melihat data di atas, terlihat kontras yang menarik pada tahun 2025:
- Top-Line Cetak Rekor Tertinggi: Pendapatan tembus Rp8,80 triliun, melonjak +13,9% YoY dari Rp7,72 triliun di 2024. Peningkatan volume penjualan terjadi di ketiga segmen (Distribusi +16,4%, Manufaktur +11,1%, dan Pendukung & Jasa +13,5%).
- Kompresi Margin Kotor: Margin laba kotor turun dari 17,6% ke 15,7%. Hal ini dipicu oleh kenaikan harga bahan baku impor dan volatilitas kurs rupiah (rata-rata kurs USD melemah ke area Rp16.782 di akhir 2025). Mengingat perseroan melayani klien kontrak industri besar, manajemen memilih strategi harga kompetitif dengan penyesuaian harga secara bertahap (gradual pass-through) demi mempertahankan pangsa pasar dan volume.
- Tekanan Non-Operasional: Pada pos operasi lain, terdapat pencatatan beban penurunan nilai (impairment loss) atas investasi asosiasi di Tiongkok (Jiangsu Diamond) sebesar Rp34,0 miliar akibat perang harga domestik di sana, ditambah kenaikan beban bunga bank seiring penambahan modal kerja dan akuisisi LOW. Akibatnya, laba bersih entitas induk terkoreksi menjadi Rp149,4 miliar (EPS Rp99).
3. Titik Balik Spektakuler: Semester I-2026 (H1 2026)
Tekanan pada 2025 ternyata menjadi landasan lepas landas (springboard) bagi kinerja perseroan pada tahun buku 2026. Laporan keuangan interim per 30 Juni 2026 (H1 2026) mencatatkan turnaround profitabilitas yang sangat impresif:
- Pendapatan Semester I-2026: Mencapai Rp5,11 triliun, melesat +21,2% YoY dibandingkan H1 2025 (Rp4,2 triliun).
- Akselerasi Kuartal II-2026: Khusus Q2 2026 saja, omset perseroan melonjak +27,0% QoQ menyentuh Rp2,86 triliun.
- Laba Kotor H1 2026: Tumbuh signifikan +48% YoY mencapai Rp981 miliar, mencerminkan keberhasilan strategi product mix bernilai tambah tinggi dan efisiensi pengadaan.
- Laba Bersih H1 2026: Laba bersih melompat +56,4% YoY menjadi Rp124,4 miliar (dari Rp79,5 miliar di H1 2025). Kenaikan laba bersih secara kuartalan (QoQ) bahkan meroket +135,1%.
Data semester pertama 2026 ini mengonfirmasi bahwa konsolidasi penuh PT Lautan Organo Water (LOW), ekspansi kapasitas pengolahan cairan pangan/krimer sebesar 40.000 KL, serta normalisasi rantai pasok global telah mengembalikan daya ungkit laba (operating leverage) perseroan ke jalur ekspansif.
Neraca yang Sehat dan Disiplin Manajemen Modal
Salah satu keunggulan Lautan Luas di mata analis kredit dan perbankan adalah manajemen modal yang sangat konservatif dan terukur.
                    STRUKTUR KESEHATAN KEUANGAN LTLS (2025)
─────────────────────────────────────────────────────────────────────────────
Metrik Finansial               Realisasi 2025       Batas Aman / Target
─────────────────────────────────────────────────────────────────────────────
Rasio Lancar (Current Ratio)       1,18x            > 1,0x (Likuid)
Rasio Cepat (Quick Ratio)          0,71x            Terjaga
Net Debt to Equity                 0,32x            Target Manajemen ≤ 0,40x
Total Liabilities / Equity         1,02x            Seimbang (~1:1)
Peringkat Obligasi PEFINDO        idA / Stable      Tingkat Investasi Solid
─────────────────────────────────────────────────────────────────────────────
1. Mengapa Struktur Utang LTLS Relatif Rendah Risiko?
Meskipun total liabilitas per akhir 2025 tercatat Rp3,38 triliun, sebagian besar merupakan liabilitas modal kerja operasional (utang usaha pihak ketiga Rp1,48 triliun) yang berputar seiring penjualan barang dagangan.
Total utang berbunga (interest-bearing debt) tercatat sebesar Rp1,35 triliun (utang bank jangka pendek Rp748 miliar, obligasi neto Rp418 miliar, dan pinjaman bank jangka panjang/leasing Rp183 miliar). Dengan kas di tangan sebesar Rp276 miliar, rasio utang berbunga bersih terhadap ekuitas (Net Debt to Equity) hanya berada di level $0,32\times$, jauh lebih konservatif dibanding batas kovenan perbankan yang umumnya memberi ruang hingga $2,0\times – 3,0\times$.
Perseroan juga membuktikan disiplin likuiditasnya dengan selalu melunasi obligasi jatuh tempo tepat waktu tanpa gagal bayar:
- Melunasi Obligasi Berkelanjutan III Tahap I Seri B senilai Rp105,2 miliar pada 21 Juli 2025.
- Mempertahankan peringkat “idA (Single A; Stable Outlook)” dari PEFINDO secara konsisten.
Filosofi Dividen dan Aksi Korporasi Buyback Saham
Di pasar modal Indonesia, $LTLS$ dikenal oleh kalangan investor kawakan sebagai salah satu saham hidden gem dividend payer yang paling loyal.
                    HISTORI PEMBAYARAN DIVIDEN KAS LTLS
┌────────────┬────────────────────────┬─────────────────────┬─────────────────┐
│ Tahun Buku │  Total Dividen (Rp)    │ Dividen per Lembar  │  Payout Ratio   │
├────────────┼────────────────────────┼─────────────────────┼─────────────────┤
│    2021    │   Rp116,61 Miliar      │   Rp75 / saham      │     ~38%        │
│    2022*   │   Rp147,57 Miliar      │   Rp95 / saham      │     ~43%        │
│    2023    │    Rp52,15 Miliar      │   Rp35 / saham      │     ~32%        │
│    2024    │    Rp65,91 Miliar      │   Rp45 / saham      │     ~30%        │
│    2025    │    Dibagikan 2026      │   Diproyeksikan     │    30% - 40%    │
└────────────┴────────────────────────┴─────────────────────┴─────────────────┘
*Pada tahun 2022, perseroan membagikan dividen sebanyak 3 kali (2 kali dividen final/reguler + 1 kali dividen interim).
1. Karakter Dividen: Rutin dan Terukur
Sejak 2017 hingga 2025, manajemen secara disiplin membagikan dividen kas dengan Dividend Payout Ratio (DPR) di rentang 30% hingga 40%. Tahun 2022 menjadi tahun yang sangat memanjakan investor, di mana perseroan membagikan dividen tunai sebanyak tiga kali dalam satu tahun kalender seiring rekor profitabilitas era komoditas.
Pada RUPST Mei 2025, perseroan kembali membagikan dividen tunai sebesar Rp45 per lembar saham (total Rp65,91 miliar) dari laba buku 2024, yang mencerminkan komitmen mengembalikan nilai riil kepada para pemegang saham publik.
2. Aksi Korporasi Buyback: Membeli Kembali Masa Depan
Bukan hanya dividen tunai, perseroan juga membela nilai intrinsik sahamnya di pasar modal melalui program pembelian kembali (share buyback). Sejak RUPSLB 31 Agustus 2023 hingga selesai pada 21 Februari 2025:
- Perseroan menyerap total 90.162.200 lembar saham (setara 5,78% dari total saham beredar).
- Total dana yang digelontorkan mencapai Rp99,45 miliar dengan harga perolehan rata-rata Rp1.065 per saham.
Saham tresuri ini kini tersimpan di neraca sebanyak 95,31 juta lembar (6,11% per akhir 2025), memberikan keuntungan ganda bagi pemegang saham: meningkatkan nilai laba per saham (EPS) di masa depan serta memberikan amunisi fleksibilitas permodalan bagi manajemen.
Struktur Kepemilikan Saham & Jaringan Konglomerasi
Di balik kemudi Lautan Luas, terdapat struktur kepemilikan yang solid dengan perpaduan keluarga pendiri dan investor institusi terkemuka:
Struktur Pemegang Saham PT Lautan Luas Tbk (LTLS)
─────────────────────────────────────────────────────────────────────────────
Nama Pemegang Saham                       Jumlah Saham        Persentase (%)
─────────────────────────────────────────────────────────────────────────────
JPMCB NA RE-PT CATURKARSA MEGATUNGGAL     882.864.000             56,59%
Saham Tresuri (PT Lautan Luas Tbk)         95.311.200              6,11%
REAM (Private Equity - Singapura)          74.880.000              4,80%
PT Lumbung Artakencana                     49.195.400              3,15%
PT Alas Pusaka                             48.071.600              3,08%
Great Valley Investments (Singapura)       43.800.000              2,81%
KDOJ Holdings (Singapura)                  43.808.000              2,81%
Nomura Singapore                           41.039.000              2,63%
Teddy Jeffrey Katuari (Wings Group)        39.096.000              2,51%
Vonny Setiawaty                            38.787.000              2,49%
Mimy Sulianti                              22.986.000              1,47%
Resources Fortune                          19.078.600              1,22%
Masyarakat / Publik Lainnya               200.887.200             12,83%
─────────────────────────────────────────────────────────────────────────────
Total Saham Beredar                     1.560.000.000            100,00%
─────────────────────────────────────────────────────────────────────────────
Analisis Strategis Kepemilikan:
- Pengendali Utama yang Kokoh: PT Caturkarsa Megatunggal memegang kendali mayoritas mutlak sebesar 56,59%. Penerima manfaat akhir (Ultimate Beneficial Owners) adalah Indrawan Masrin (Presiden Direktur) dan Jimmy Masrin, menjamin kontinuitas visi bisnis jangka panjang tanpa kekhawatiran pergolakan manajemen (hostile takeover).
- Aliansi Taipan dan Industri: Kehadiran nama konglomerat legendaris nasional seperti Teddy Jeffrey Katuari (pendiri Grup Wings) dengan porsi 2,51% saham menggarisbawahi kedekatan relasi bisnis LTLS dengan raja FMCG dan detergen Indonesia. Sinergi ini juga terlihat pada perusahaan patungan seperti PT Findeco Jaya.
- Investor Institusional Asing: Entitas investasi Singapura seperti REAM, Great Valley, KDOJ, dan Nomura memegang porsi strategis, mencerminkan likuiditas dan kepercayaan pasar modal regional terhadap tata kelola perseroan.
Rekam Jejak Harga Saham di Bursa
Bagaimana pasar merespons kiprah bisnis Lautan Luas?
                  REKAM JEJAK RETURN SAHAM LTLS DI BEI
─────────────────────────────────────────────────────────────────────────────
Periode Investasi    Pertumbuhan Harga (%)      Konteks Pergerakan
─────────────────────────────────────────────────────────────────────────────
Year-to-Date (YTD)          +23,0%              Rebound Kuat Kinerja H1 2026
1 Tahun                     +25,0%              Apresiasi Pemulihan Industri
3 Tahun                      +2,9%              Konsolidasi Pasca-Booming 2022
5 Tahun                     +78,0%              Pertumbuhan Jangka Panjang & Dividen
─────────────────────────────────────────────────────────────────────────────
Bagi investor pasar modal, profil harga saham $LTLS$ mencerminkan karakteristik saham value cyclical compounder:
- Dalam jangka 3 tahun (+2,9%): Saham LTLS bergerak melandai karena pasar menyerap siklus normalisasi laba pasca-puncak laba 2022 (dari laba Rp321 miliar ke kisaran Rp150–220 miliar).
- Dalam jangka 5 tahun (+78,0%) dan 1 Tahun (+25,0%): Saham ini memberikan imbal hasil modal yang sangat mengesankan di atas rata-rata IHSG, belum memperhitungkan akumulasi dividend yield tahunan yang berkisar 4% hingga 7%.
- Katalis YTD (+23,0%): Penguatan harga saham sepanjang 2026 didorong langsung oleh rilis lonjakan kinerja semester I-2026 di mana laba bersih terbang +56,4% dan pendapatan tembus Rp5,11 triliun.
Menatap Masa Depan: Inovasi Air, Pangan Sehat, dan Transisi Hijau
Lautan Luas tidak berdiam diri sebagai perusahaan kimia abad ke-20. Perseroan kini mengusung transformasi merek global: “Bettering Your World” dengan fokus pada tiga motor pertumbuhan masa depan:
                            TIGA MOTOR PERTUMBUHAN MASA DEPAN
                                           │
         ┌─────────────────────────────────┼─────────────────────────────────┐
         ▼                                 ▼                                 ▼
[SOLUSI AIR BERSIH & LIMBAH]       [PANGAN SEHAT BERBASIS NABATI]    [DEKARBONISASI & ESG]
• Akuisisi Mayoritas LOW (70%)     • Ekspansi Kapasitas Cairan       • PLTS Atap di Pabrik Gresik
• Masuk Pasar Air Siap Minum         40.000 KL di LNK                  (113 kWp & 303 kWp)
  (Gerai MURNI & Pureve Purifier)  • Penetrasi Ekspor Produk Nabati  • EcoVadis Committed Badge
• Membidik Kontribusi Rev > 15%    • Produk Pengganti Lemak/Gula     • Anggota Resmi UNGC
- Revolusi Air Bersih (Target Kontribusi >15%):Dengan bertambahnya kepemilikan saham di PT Lautan Organo Water (LOW), perseroan kini memegang teknologi pemurnian air paling mutakhir (Membrane Technology, Ultra Filtration, Reverse Osmosis). Pemerintah Indonesia melalui RPJMN 2025–2029 menargetkan 43% akses air minum aman dan akselerasi proyek SPAM nasional. LTLS memposisikan diri tidak hanya menjual bahan kimia penjernih air, namun menggarap kontrak turnkey konstruksi dan Operation & Maintenance (O&M) instalasi air kota dan kawasan industri. Lewat anak usaha PT Lautan Air Murni (LAM), perseroan juga mulai merambah segmen konsumen akhir melalui air minum isi ulang higienis dan pemurni air bebas BPA (Pureve Water Purifier).
- Krimer Nabati & Bahan Pangan Fungsional:Melalui PT Lautan Natural Krimerindo (LNK), perseroan menambah kapasitas produksi cairan (liquid) hingga 40.000 KL untuk menjawab ledakan konsumsi kafe, restoran, dan minuman kemasan (ready-to-drink) siap saji di kawasan Asia Tenggara. Fokus dialihkan ke produk bernutrisi tinggi, rendah gula, dan berbasis serat alami (plant-based functional food).
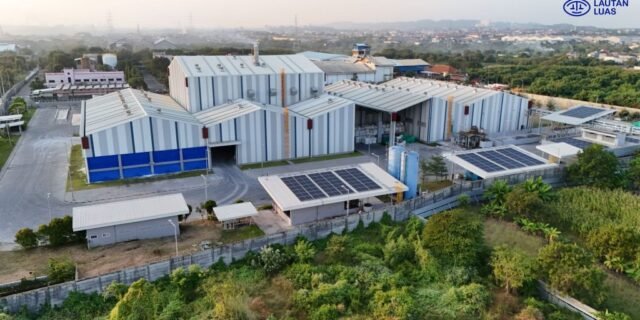
- Komitmen Hijau dan Dekarbonisasi Operasional:Transformasi LTLS diakui dunia melalui penyematan Committed Badge dari EcoVadis dan keanggotaan resmi di United Nations Global Compact (UNGC) pada akhir 2025. Di lantai operasional, perseroan telah mengoperasikan PLTS Atap berkapasitas 113,7 kWp dan 303,45 kWp di pabrik Gresik, serta menanam 20.000 bibit pohon mangrove melalui program Lautan Luas Green Belt.
Kesimpulan: Esensi Saham “Boring is Sexy”
Di era pasar modal yang kerap kali dipenuhi narasi spekulatif, PT Lautan Luas Tbk (LTLS) adalah contoh nyata dari apa yang sering disebut investor fundamental sebagai “Boring Business that Prints Money”—bisnis yang tampak biasa di permukaan, namun memiliki parit pertahanan (moat) ekonomi yang luar biasa dalam.
Memasuki paruh kedua tahun 2026, Lautan Luas berada pada posisi yang sangat menarik:
- Titik Balik Kinerja Riil: Lonjakan laba bersih +56,4% di Semester I-2026 membuktikan bahwa kompresi margin pada tahun 2025 hanyalah jeda siklikal, bukan kemunduran struktural.
- Bantalan Neraca Solid: Rasio utang bersih terhadap ekuitas yang hanya $0,32\times$ dan peringkat obligasi idA memberi ruang ekspansi tanpa risiko gagal bayar.
- Saham Tresuri & Dividen: Kepemilikan 6,11% saham tresuri hasil buyback dan histori dividen rutin 30%–40% DPR memberikan perlindungan ganda (margin of safety) bagi investor jangka panjang.
- Transformasi Menuju Solusi Bernilai Tambah: Pergeseran dari sekadar importir kimia dasar menuju penyedia solusi pengolahan air terintegrasi (EPC/O&M Water) dan produsen bahan pangan fungsional bernilai margin tinggi akan mengubah profil valuasi (re-rating) perseroan di masa depan.
Seperti filosofi namanya, PT Lautan Luas Tbk membuktikan bahwa ketenangan di permukaan air kerap kali menyembunyikan kedalaman dan arus kekuatan bisnis yang sanggup melintasi badai ekonomi zaman apa pun.
